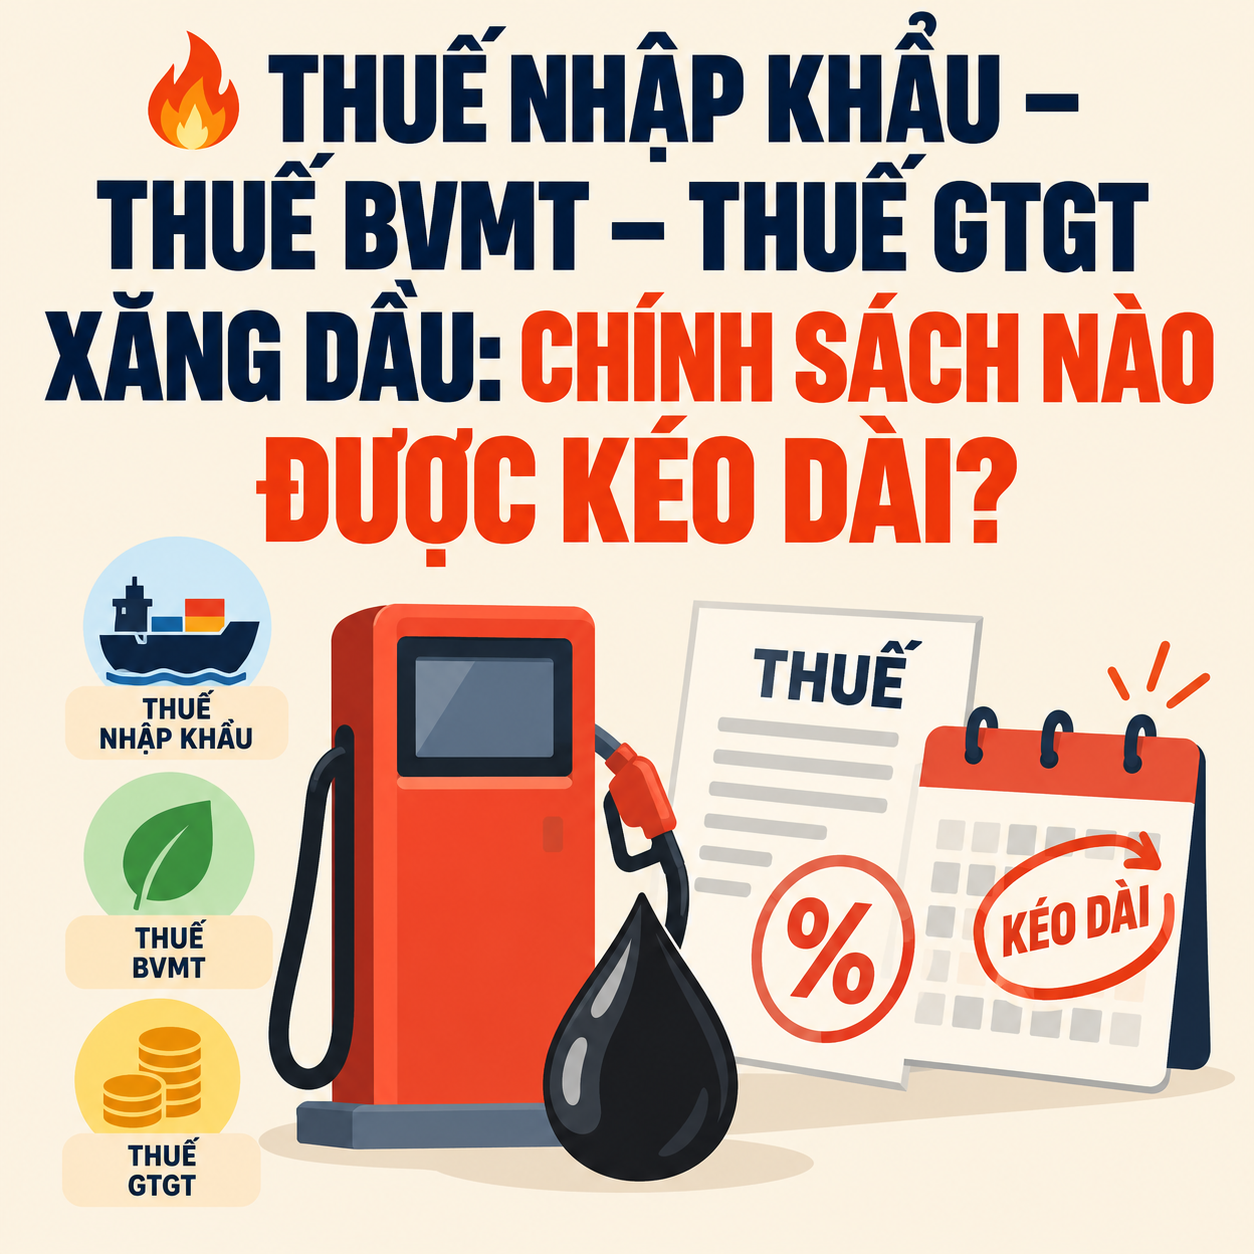
TỪ 01/10 ĐẾN 31/12/2026: BA CHÍNH SÁCH THUẾ XĂNG DẦU TIẾP TỤC ĐƯỢC ÁP DỤNG – KẾ TOÁN DOANH NGHIỆP CẦN PHÂN BIỆT RÕ!
Ngày 30/09/2026, Chính phủ ban hành Nghị quyết 43/2026/NQ-CP, kéo dài thời hạn áp dụng chính sách thuế đối với xăng, dầu, nguyên liệu sản xuất xăng dầu và nhiên liệu bay đến hết ngày 31/12/2026.
Điểm đáng chú ý là chính sách liên quan đến 3 loại thuế khác nhau, mỗi loại có phạm vi và cách áp dụng riêng.
1️⃣ THUẾ NHẬP KHẨU ƯU ĐÃI: TIẾP TỤC ÁP DỤNG MỨC THUẾ ĐÃ ĐIỀU CHỈNH
Theo Điều 1 Nghị quyết 43/2026/NQ-CP, Chính phủ kéo dài thời hạn áp dụng:
NGHỊ QUYẾT 25/2026/NQ-CP
VÀ NGHỊ ĐỊNH 72/2026/NĐ-CP
đến hết ngày 31/12/2026.
Theo đó, một số mặt hàng được duy trì mức thuế nhập khẩu ưu đãi đã điều chỉnh, bao gồm:
Một số loại xăng động cơ không pha chì: giảm từ 10% xuống 0%.
Một số loại dầu diesel, dầu nhiên liệu, nhiên liệu động cơ máy bay và dầu hỏa: giảm từ 7% xuống 0%.
Một số nguyên liệu hóa dầu thuộc mã HS quy định: giảm từ 3% hoặc 2% xuống 0%.
📌 KHÔNG PHẢI TẤT CẢ MẶT HÀNG XĂNG DẦU NHẬP KHẨU ĐỀU ĐƯỢC ÁP DỤNG THUẾ SUẤT 0%.
Doanh nghiệp phải đối chiếu đúng mã HS, xuất xứ, điều kiện áp dụng và biểu thuế có hiệu lực.
2️⃣ THUẾ BẢO VỆ MÔI TRƯỜNG: KÉO DÀI MỨC 0 ĐỒNG/LÍT
Theo Điều 2 Nghị quyết 43/2026/NQ-CP, chính sách tại Nghị quyết 19/2026/QH16 tiếp tục được áp dụng đến hết năm 2026.
Mức thuế bảo vệ môi trường 0 đồng/lít áp dụng đối với:
XĂNG (TRỪ ETANOL)
DẦU DIESEL
DẦU HỎA
DẦU MAZUT
NHIÊN LIỆU BAY.
Việc kéo dài mức thuế này góp phần hạn chế áp lực chi phí trong cơ cấu giá nhiên liệu.
Tuy nhiên, doanh nghiệp vẫn cần theo dõi biến động giá xăng dầu thực tế, vì giá bán còn chịu ảnh hưởng của nhiều yếu tố khác.
3️⃣ THUẾ GTGT: TIẾP TỤC KHÔNG PHẢI KÊ KHAI, TÍNH NỘP
Đây là điểm kế toán cần đặc biệt chú ý.
Theo chính sách được kéo dài, các mặt hàng thuộc phạm vi quy định gồm:
XĂNG, DẦU DIESEL, DẦU HỎA, DẦU MAZUT VÀ NHIÊN LIỆU BAY
tiếp tục thuộc diện:
KHÔNG PHẢI KÊ KHAI, TÍNH NỘP THUẾ GTGT
NHƯNG ĐƯỢC KHẤU TRỪ THUẾ GTGT ĐẦU VÀO THEO QUY ĐỊNH.
Cần phân biệt rõ:
KHÔNG PHẢI KÊ KHAI, TÍNH NỘP THUẾ GTGT
không đồng nghĩa với việc doanh nghiệp mua xăng dầu được tự tạo ra một khoản thuế GTGT đầu vào để khấu trừ.
📌 Việc kê khai và khấu trừ phải căn cứ vào hóa đơn, chứng từ thực tế và quy định thuế tương ứng.
4️⃣ VẬY THUẾ TIÊU THỤ ĐẶC BIỆT ĐỐI VỚI XĂNG THÌ SAO?
KHÔNG THUỘC BA CHÍNH SÁCH ĐƯỢC KÉO DÀI NÊU TRÊN.
Nghị quyết 43/2026/NQ-CP quy định thuế tiêu thụ đặc biệt đối với xăng thực hiện theo Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 và các văn bản hướng dẫn.
Vì vậy, không được hiểu rằng tất cả các sắc thuế đối với xăng dầu đều được duy trì ở mức 0%.
5️⃣ DOANH NGHIỆP VẬN TẢI, LOGISTICS CẦN LƯU Ý GÌ?
Đối với doanh nghiệp vận tải, giao nhận, kho bãi và logistics, chi phí nhiên liệu có thể chiếm tỷ trọng đáng kể trong hoạt động kinh doanh.
Kế toán cần:
KIỂM TRA HÓA ĐƠN MUA XĂNG DẦU
→ XÁC ĐỊNH ĐÚNG GIÁ TRỊ CHI PHÍ NHIÊN LIỆU
→ KHÔNG TỰ TÍNH THÊM THUẾ GTGT ĐẦU VÀO
→ ĐỐI CHIẾU CHỨNG TỪ THANH TOÁN
→ RÀ SOÁT ĐỊNH MỨC VÀ MỤC ĐÍCH SỬ DỤNG NHIÊN LIỆU.
Đối với doanh nghiệp nhập khẩu, cần kiểm tra thêm mã HS, thời điểm đăng ký tờ khai và thuế suất nhập khẩu áp dụng.
6️⃣ CÁC GIAO DỊCH CUỐI NĂM 2026 CẦN CHÚ Ý THỜI ĐIỂM NÀO?
Nghị quyết 43/2026/NQ-CP có hiệu lực:
TỪ NGÀY 01/10/2026
ĐẾN HẾT NGÀY 31/12/2026.
Doanh nghiệp cần rà soát những giao dịch phát sinh trong giai đoạn này và theo dõi chính sách áp dụng từ ngày 01/01/2027.
Không nên mặc định các mức thuế đang được gia hạn sẽ tiếp tục áp dụng trong năm 2027 nếu chưa có văn bản mới.
⚠️ 3 SAI LẦM KẾ TOÁN CẦN TRÁNH
SAI LẦM 1: Cho rằng mọi loại xăng dầu nhập khẩu đều được áp dụng thuế suất 0% mà không cần kiểm tra mã HS.
SAI LẦM 2: Nhầm quy định không phải kê khai, tính nộp thuế GTGT với việc mọi giao dịch đều có thuế GTGT đầu vào được khấu trừ.
SAI LẦM 3: Cho rằng thuế tiêu thụ đặc biệt đối với xăng cũng được kéo dài mức 0% theo Nghị quyết 43/2026/NQ-CP.
✅ ĐIỂM CẦN NHỚ
NGHỊ QUYẾT 43/2026/NQ-CP KÉO DÀI BA CHÍNH SÁCH THUẾ ĐẾN HẾT 31/12/2026:
① THUẾ NHẬP KHẨU ƯU ĐÃI: Duy trì các mức thuế suất đã điều chỉnh đối với những mã hàng thuộc phạm vi quy định.
② THUẾ BẢO VỆ MÔI TRƯỜNG: Tiếp tục áp dụng mức 0 đồng/lít đối với các loại nhiên liệu được quy định.
③ THUẾ GTGT: Tiếp tục áp dụng cơ chế không phải kê khai, tính nộp thuế GTGT nhưng được khấu trừ thuế GTGT đầu vào theo quy định.
RIÊNG THUẾ TIÊU THỤ ĐẶC BIỆT: Thực hiện theo luật hiện hành.
📌 Doanh nghiệp kinh doanh xăng dầu, vận tải, logistics và xuất nhập khẩu cần cập nhật đúng từng chính sách để kê khai thuế, xác định giá vốn và hạch toán chi phí chính xác trong quý IV/2026.
🏠 DỊCH VỤ KÊ KHAI THUẾ BẢO MINH CHÂU
📍 139/4 Tân Sơn Nhì, Phường Tân Sơn Nhì, TP.HCM
☎️ Hotline: 0901.855.929
🌐 bmcdoanhnghiep.vn
#BaoMinhChau #NghiQuyet43_2026_NQCP #ThueXangDau2026 #ThueNhapKhau #ThueBaoVeMoiTruong #ThueGTGT #NhienLieuBay #KeToanLogistics #KeToanXuatNhapKhau #ChinhSachThue2026
đánh giá (0 đánh giá)