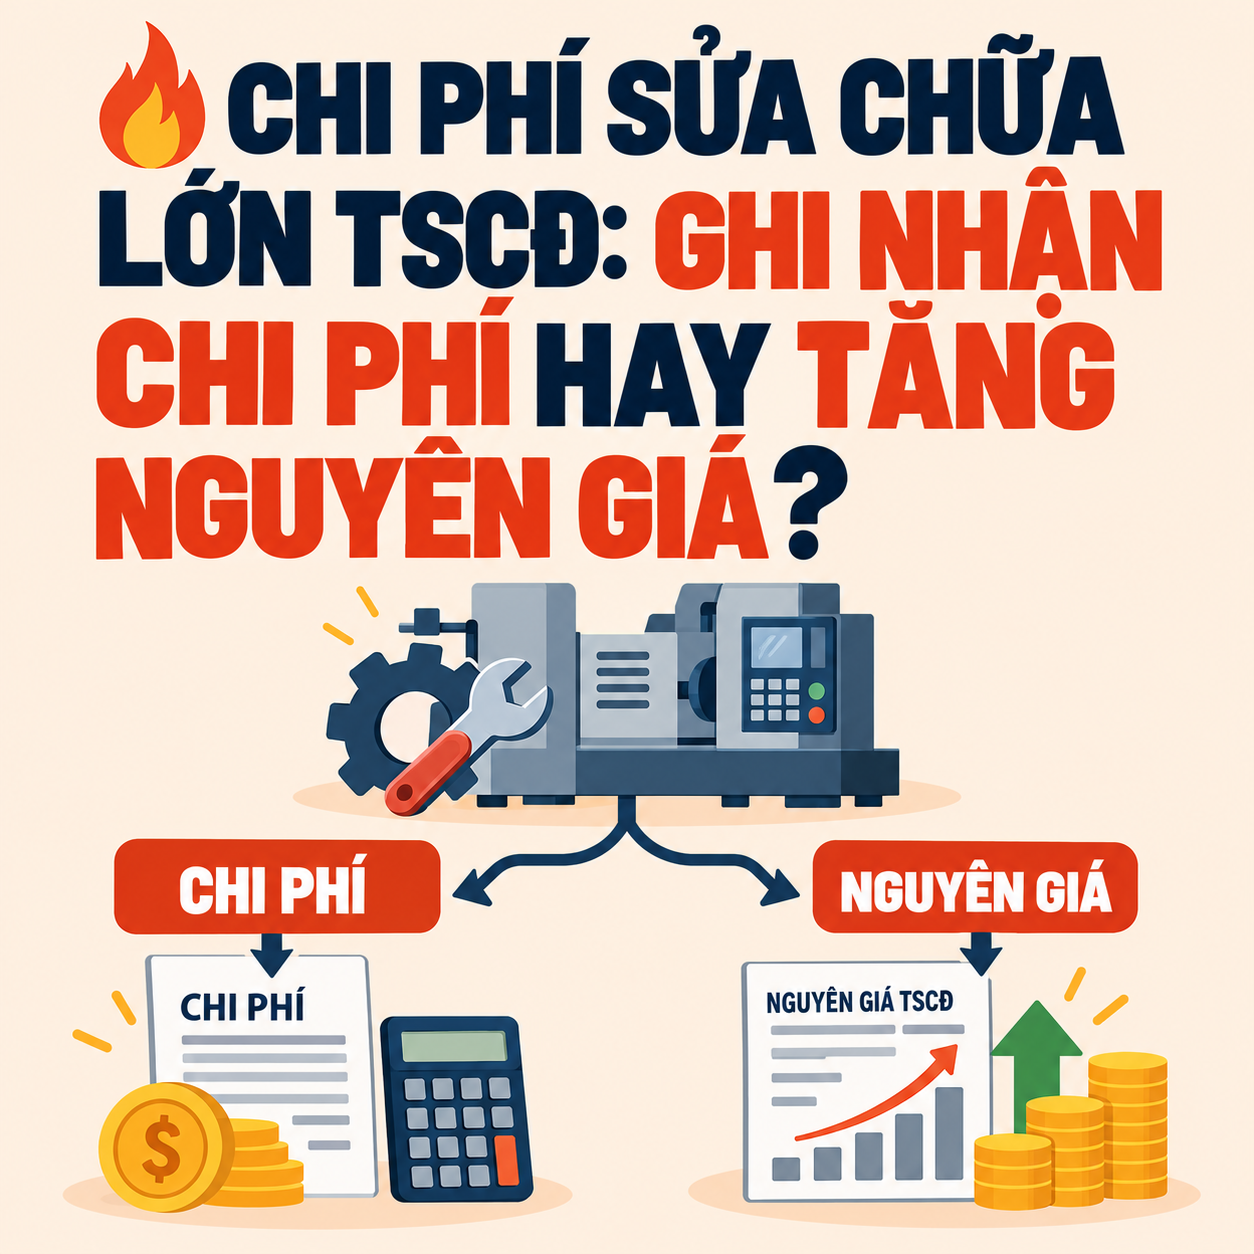
SỬA CHỮA MÁY MÓC HẾT 300 TRIỆU, ĐẠI TU XE TẢI HẾT 150 TRIỆU – ĐƯỢC ĐƯA VÀO CHI PHÍ HAY PHẢI GHI TĂNG TÀI SẢN CỐ ĐỊNH?
Trong quá trình hoạt động, doanh nghiệp thường phát sinh các khoản chi phí lớn để sửa chữa máy móc, phương tiện vận tải, nhà xưởng và dây chuyền sản xuất.
Tuy nhiên, không phải cứ chi phí sửa chữa có giá trị lớn thì kế toán phải ghi tăng nguyên giá tài sản cố định (TSCĐ).
ĐIỂM QUAN TRỌNG LÀ PHẢI PHÂN BIỆT GIỮA SỬA CHỮA VÀ NÂNG CẤP TÀI SẢN.
Nếu xác định sai bản chất nghiệp vụ, doanh nghiệp có thể ghi nhận sai chi phí, nguyên giá, khấu hao và thu nhập chịu thuế TNDN.
1️⃣ SỬA CHỮA TSCĐ VÀ NÂNG CẤP TSCĐ KHÁC NHAU THẾ NÀO?
Theo Thông tư 45/2013/TT-BTC, cần phân biệt:
SỬA CHỮA TSCĐ
Là việc duy tu, bảo dưỡng, thay thế hoặc khắc phục hư hỏng nhằm đưa tài sản trở lại trạng thái hoạt động tiêu chuẩn ban đầu.
Ví dụ:
Thay thế bộ phận máy bị hỏng bằng bộ phận có chức năng tương đương.
Đại tu động cơ để khôi phục khả năng vận hành.
Sửa chữa hệ thống điện của nhà xưởng.
Bảo dưỡng dây chuyền sản xuất theo định kỳ.
NÂNG CẤP TSCĐ
Là hoạt động cải tạo, bổ sung hoặc thay đổi tài sản nhằm nâng cao công suất, chất lượng, tính năng, kéo dài thời gian sử dụng hoặc giảm chi phí vận hành so với trước.
Ví dụ:
Cải tạo dây chuyền để tăng công suất sản xuất.
Nâng cấp hệ thống điều khiển giúp giảm đáng kể chi phí vận hành.
Trang bị thêm bộ phận giúp máy thực hiện chức năng mới.
Cải tạo thiết bị làm tăng thời gian sử dụng hữu ích.
📌 SỬA CHỮA LÀ KHÔI PHỤC KHẢ NĂNG BAN ĐẦU; NÂNG CẤP LÀ LÀM TĂNG LỢI ÍCH KINH TẾ SO VỚI BAN ĐẦU.
2️⃣ CHI PHÍ SỬA CHỮA LỚN CÓ ĐƯỢC GHI TĂNG NGUYÊN GIÁ KHÔNG?
KHÔNG, NẾU BẢN CHẤT CHỈ LÀ SỬA CHỮA.
Theo khoản 2 Điều 7 Thông tư 45/2013/TT-BTC, chi phí sửa chữa TSCĐ không được tính tăng nguyên giá mà được ghi nhận trực tiếp hoặc phân bổ dần vào chi phí kinh doanh, với thời gian phân bổ tối đa không quá 3 năm theo quy định này.
VÍ DỤ:
Doanh nghiệp logistics có xe đầu kéo nguyên giá 1,5 tỷ đồng.
Sau nhiều năm sử dụng, doanh nghiệp chi 180 triệu đồng để đại tu động cơ, thay thế các bộ phận hư hỏng.
Sau sửa chữa, xe hoạt động trở lại theo công suất thiết kế ban đầu.
KẾ TOÁN KHÔNG GHI TĂNG NGUYÊN GIÁ XE CHỈ VÌ CHI PHÍ SỬA CHỮA LÀ 180 TRIỆU ĐỒNG.
Khoản chi được xử lý theo quy định về chi phí sửa chữa, căn cứ vào tính chất và kỳ hưởng lợi.
3️⃣ KHI NÀO CHI PHÍ PHẢI GHI TĂNG NGUYÊN GIÁ TSCĐ?
Theo khoản 1 Điều 7 Thông tư 45/2013/TT-BTC và hướng dẫn tại Thông tư 99/2025/TT-BTC, khoản đầu tư nâng cấp đáp ứng điều kiện phải được phản ánh tăng nguyên giá TSCĐ.
VÍ DỤ:
Doanh nghiệp có dây chuyền sản xuất nguyên giá 2 tỷ đồng.
Công suất thiết kế ban đầu là 1.000 sản phẩm/ngày.
Doanh nghiệp đầu tư thêm 400 triệu đồng để cải tạo hệ thống điều khiển.
Sau cải tạo, công suất tăng lên 1.500 sản phẩm/ngày.
Nếu khoản đầu tư đáp ứng điều kiện ghi tăng nguyên giá:
NGUYÊN GIÁ MỚI = 2 TỶ + 400 TRIỆU = 2,4 TỶ ĐỒNG.
Kế toán không được đưa toàn bộ 400 triệu đồng vào chi phí sản xuất, kinh doanh ngay trong kỳ.
Thay vào đó, phải ghi tăng nguyên giá và xác định khấu hao tiếp theo theo quy định.
📌 Việc điều chỉnh nguyên giá, thời gian khấu hao phải có căn cứ và hồ sơ phù hợp.
4️⃣ NĂM 2026 HẠCH TOÁN SỬA CHỮA LỚN THEO TÀI KHOẢN NÀO?
Đối với doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC, có hiệu lực từ năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, cần lưu ý hệ thống tài khoản mới.
TK 2413 – SỬA CHỮA, BẢO DƯỠNG ĐỊNH KỲ TSCĐ
Sử dụng để tập hợp chi phí sửa chữa, bảo dưỡng định kỳ trong quá trình thực hiện.
TK 2414 – NÂNG CẤP, CẢI TẠO TSCĐ
Sử dụng để tập hợp chi phí đầu tư nâng cấp, cải tạo trước khi hoàn thành và ghi tăng nguyên giá.
TK 242 – CHI PHÍ CHỜ PHÂN BỔ
Sử dụng đối với khoản chi phí đáp ứng điều kiện phân bổ vào nhiều kỳ.
TK 211 – TSCĐ HỮU HÌNH
Phản ánh nguyên giá tài sản và các khoản điều chỉnh nguyên giá hợp lệ.
📌 KHÔNG NHẦM TK 2413 VỚI TK 2414. Đây là điểm kế toán cần đặc biệt lưu ý khi chuyển sang áp dụng Thông tư 99.
5️⃣ VÍ DỤ HẠCH TOÁN CHI PHÍ SỬA CHỮA LỚN
Doanh nghiệp thực hiện bảo dưỡng định kỳ một máy sản xuất.
Tổng chi phí sửa chữa là 120 triệu đồng, chưa bao gồm thuế GTGT được khấu trừ.
Khoản chi đủ điều kiện phân bổ và doanh nghiệp lựa chọn phân bổ trong 24 tháng.
KHI PHÁT SINH CHI PHÍ SỬA CHỮA ĐỊNH KỲ:
Nợ TK 2413: 120 triệu đồng.
Nợ TK 133: Thuế GTGT được khấu trừ, nếu đủ điều kiện.
Có TK 111, 112, 331...: Tổng số tiền phải thanh toán.
KHI HOÀN THÀNH SỬA CHỮA:
Nợ TK 242: 120 triệu đồng.
Có TK 2413: 120 triệu đồng.
PHÂN BỔ MỖI THÁNG:
120 triệu ÷ 24 tháng = 5 triệu đồng/tháng.
Nợ TK 627 hoặc tài khoản chi phí phù hợp: 5 triệu đồng.
Có TK 242: 5 triệu đồng.
📌 Thời gian phân bổ phải có căn cứ hợp lý và đáp ứng quy định áp dụng, không được tùy ý lựa chọn chỉ để điều chỉnh lợi nhuận.
6️⃣ VÍ DỤ HẠCH TOÁN NÂNG CẤP TSCĐ
Doanh nghiệp chi 300 triệu đồng để nâng cấp máy sản xuất, làm tăng đáng kể công suất hoạt động.
Khoản đầu tư đáp ứng điều kiện ghi tăng nguyên giá.
KHI PHÁT SINH CHI PHÍ NÂNG CẤP:
Nợ TK 2414: 300 triệu đồng.
Nợ TK 133: Thuế GTGT được khấu trừ, nếu đủ điều kiện.
Có TK 111, 112, 331...: Tổng số tiền phải thanh toán.
KHI NÂNG CẤP HOÀN THÀNH, BÀN GIAO ĐƯA VÀO SỬ DỤNG:
Nợ TK 211: 300 triệu đồng.
Có TK 2414: 300 triệu đồng.
Sau đó, kế toán xác định lại mức khấu hao phù hợp với nguyên giá và thời gian sử dụng của tài sản theo quy định.
KHÔNG GHI NHẬN TOÀN BỘ 300 TRIỆU ĐỒNG VÀO CHI PHÍ TRONG KỲ.
7️⃣ TSCĐ ĐÃ KHẤU HAO HẾT NHƯNG PHÁT SINH SỬA CHỮA LỚN THÌ SAO?
Đây là tình huống thường gặp tại doanh nghiệp vận tải, sản xuất và xây dựng.
Ví dụ:
Một máy móc có nguyên giá 800 triệu đồng, đã khấu hao hết nhưng vẫn sử dụng.
Doanh nghiệp chi 100 triệu đồng để sửa chữa, khôi phục khả năng hoạt động ban đầu.
TRƯỜNG HỢP CHỈ SỬA CHỮA:
Không tự động ghi tăng nguyên giá hoặc khấu hao lại phần nguyên giá đã khấu hao hết.
Chi phí sửa chữa được xem xét ghi nhận hoặc phân bổ theo quy định.
TRƯỜNG HỢP THỰC HIỆN NÂNG CẤP:
Nếu khoản đầu tư làm tăng công suất, tính năng hoặc kéo dài thời gian sử dụng và đáp ứng điều kiện ghi tăng nguyên giá, kế toán xử lý như khoản nâng cấp TSCĐ.
📌 TÀI SẢN ĐÃ KHẤU HAO HẾT KHÔNG LÀM THAY ĐỔI NGUYÊN TẮC PHÂN BIỆT SỬA CHỮA VÀ NÂNG CẤP.
8️⃣ CHI PHÍ SỬA CHỮA LỚN CÓ ĐƯỢC TRỪ KHI TÍNH THUẾ TNDN?
CÓ THỂ, NẾU ĐÁP ỨNG ĐIỀU KIỆN THEO PHÁP LUẬT THUẾ.
Doanh nghiệp cần kiểm tra:
KHOẢN CHI PHÁT SINH THỰC TẾ
LIÊN QUAN ĐẾN HOẠT ĐỘNG SẢN XUẤT, KINH DOANH
CÓ HÓA ĐƠN, CHỨNG TỪ HỢP PHÁP
ĐÁP ỨNG QUY ĐỊNH VỀ THANH TOÁN
ĐƯỢC GHI NHẬN VÀ PHÂN BỔ ĐÚNG BẢN CHẤT
KHÔNG THUỘC KHOẢN CHI BỊ LOẠI THEO PHÁP LUẬT THUẾ.
Ví dụ:
Doanh nghiệp sửa chữa xe tải phục vụ vận chuyển hàng hóa với chi phí 90 triệu đồng.
Nếu khoản chi có đầy đủ hồ sơ và đáp ứng điều kiện, doanh nghiệp được xem xét tính vào chi phí được trừ theo quy định.
Ngược lại, nếu khoản chi thực chất là nâng cấp tài sản nhưng doanh nghiệp hạch toán toàn bộ vào chi phí ngay trong kỳ, có thể phát sinh rủi ro khi quyết toán thuế TNDN.
9️⃣ HỒ SƠ SỬA CHỮA LỚN TSCĐ CẦN CHUẨN BỊ NHỮNG GÌ?
Kế toán nên chuẩn bị và lưu giữ:
QUYẾT ĐỊNH HOẶC ĐỀ XUẤT SỬA CHỮA, NÂNG CẤP
→ BIÊN BẢN KIỂM TRA TÌNH TRẠNG TÀI SẢN
→ DỰ TOÁN CHI PHÍ
→ HỢP ĐỒNG VỚI ĐƠN VỊ THI CÔNG, SỬA CHỮA
→ HÓA ĐƠN VÀ CHỨNG TỪ THANH TOÁN
→ BIÊN BẢN NGHIỆM THU, BÀN GIAO
→ HỒ SƠ KỸ THUẬT TRƯỚC VÀ SAU NÂNG CẤP NẾU CÓ
→ BẢNG PHÂN BỔ CHI PHÍ HOẶC BẢNG TÍNH KHẤU HAO ĐIỀU CHỈNH
→ HỒ SƠ THEO DÕI TSCĐ VÀ CĂN CỨ HẠCH TOÁN.
Đặc biệt, đối với khoản nâng cấp, doanh nghiệp nên có tài liệu chứng minh sự thay đổi về công suất, tính năng, thời gian sử dụng hoặc hiệu quả vận hành.
⚠️ 3 SAI LẦM KẾ TOÁN CẦN TRÁNH
SAI LẦM 1: Cho rằng cứ sửa chữa trên 30 triệu đồng là bắt buộc ghi tăng nguyên giá TSCĐ.
SAI LẦM 2: Ghi toàn bộ chi phí nâng cấp vào chi phí sản xuất, kinh doanh trong kỳ để giảm lợi nhuận và thuế TNDN.
SAI LẦM 3: Nhầm lẫn TK 2413 với TK 2414 theo Thông tư 99/2025/TT-BTC, dẫn đến ghi nhận sai chi phí và nguyên giá.
✅ ĐIỂM CẦN NHỚ
CHI PHÍ SỬA CHỮA LỚN TSCĐ KHÔNG ĐƯỢC PHÂN LOẠI CHỈ DỰA VÀO SỐ TIỀN.
① SỬA CHỮA THÔNG THƯỜNG: Ghi nhận vào chi phí sản xuất, kinh doanh phù hợp.
② SỬA CHỮA, BẢO DƯỠNG ĐỊNH KỲ: Tập hợp và phân bổ chi phí theo quy định, nếu đáp ứng điều kiện.
③ NÂNG CẤP, CẢI TẠO: Ghi tăng nguyên giá TSCĐ khi đáp ứng điều kiện.
④ KẾ TOÁN NĂM 2026: Phân biệt rõ TK 2413 và TK 2414 theo Thông tư 99/2025/TT-BTC.
⑤ THUẾ TNDN: Chi phí phải được ghi nhận đúng bản chất và đáp ứng điều kiện được trừ.
📌 SỬA CHỮA ĐỂ KHÔI PHỤC – GHI NHẬN HOẶC PHÂN BỔ CHI PHÍ. NÂNG CẤP ĐỂ TĂNG LỢI ÍCH KINH TẾ – GHI TĂNG NGUYÊN GIÁ KHI ĐỦ ĐIỀU KIỆN.
Doanh nghiệp cần đánh giá đúng bản chất từng khoản chi và chuẩn bị đầy đủ hồ sơ để hạn chế rủi ro sai lệch báo cáo tài chính, khấu hao và thuế TNDN.
🏠 DỊCH VỤ KÊ KHAI THUẾ BẢO MINH CHÂU
📍 139/4 Tân Sơn Nhì, Phường Tân Sơn Nhì, TP.HCM
☎️ Hotline: 0901.855.929
🌐 bmcdoanhnghiep.vn
#BaoMinhChau #SuaChuaLonTSCĐ #TaiSanCoDinh #NangCapTaiSanCoDinh #ThongTu99_2025_TTBTC #ThongTu45_2013_TTBTC #KeToanDoanhNghiep #ChiPhiDuocTru #ThueTNDN #KhauHaoTaiSanCoDinh #BaoCaoTaiChinh2026 #QuyetToanThue2026
đánh giá (0 đánh giá)