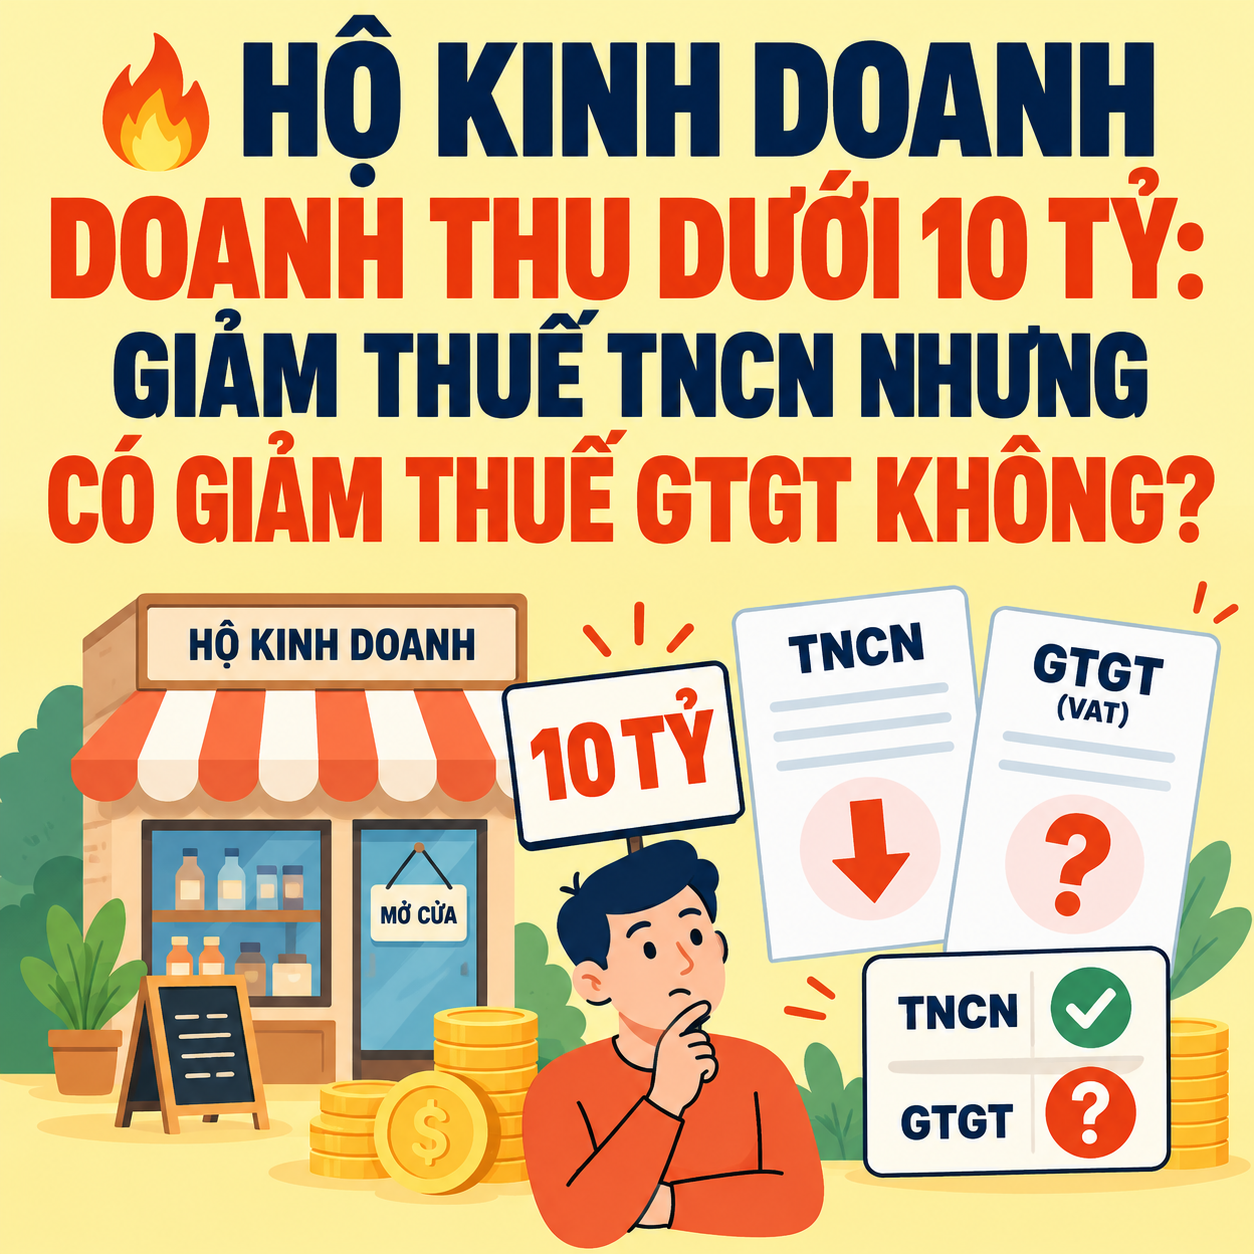
ĐƯỢC GIẢM 30% THUẾ TNCN – VẬY THUẾ GTGT CÓ ĐƯỢC GIẢM THEO KHÔNG? ĐỪNG NHẦM LẪN HAI CHÍNH SÁCH THUẾ!
Theo Nghị quyết 43/2026/QH16, cá nhân cư trú có thu nhập từ hoạt động kinh doanh, doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp trong năm 2026 và 2027.
Tuy nhiên, chính sách này không quy định giảm 30% thuế giá trị gia tăng (GTGT).
Đặc biệt, năm 2026 còn có quy định về ngưỡng doanh thu 1 tỷ đồng và chính sách giảm thuế GTGT riêng. Hộ kinh doanh cần phân biệt rõ để kê khai chính xác.
1️⃣ GIẢM 30% THUẾ TNCN CÓ ĐƯỢC GIẢM LUÔN THUẾ GTGT?
KHÔNG!
Nghị quyết 43/2026/QH16 quy định giảm:
30% THUẾ TNCN đối với thu nhập từ kinh doanh của cá nhân cư trú đủ điều kiện.
30% THUẾ TNDN đối với doanh nghiệp, tổ chức đủ điều kiện.
Nghị quyết này không quy định giảm 30% thuế GTGT.
📌 Vì vậy, hộ kinh doanh không được tự lấy tổng số thuế GTGT và TNCN phải nộp rồi nhân với 70%.
2️⃣ PHÂN BIỆT MỐC 1 TỶ VÀ 10 TỶ ĐỒNG
Đây là hai mốc doanh thu có ý nghĩa khác nhau trong năm 2026.
DOANH THU NĂM KHÔNG QUÁ 1 TỶ ĐỒNG
Theo Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP:
Thuộc diện không chịu thuế GTGT theo ngưỡng doanh thu.
Không phải nộp thuế TNCN từ hoạt động kinh doanh theo ngưỡng doanh thu.
DOANH THU TRÊN 1 TỶ ĐẾN 10 TỶ ĐỒNG
Phải xác định thuế GTGT theo quy định đối với hoạt động kinh doanh.
Phải xác định nghĩa vụ thuế TNCN theo phương pháp áp dụng.
Có thể được giảm 30% số thuế TNCN phải nộp nếu đáp ứng điều kiện.
📌 MỐC 1 TỶ LÀ NGƯỠNG XÁC ĐỊNH NGHĨA VỤ THUẾ. MỐC 10 TỶ LÀ NGƯỠNG XÉT GIẢM 30% THUẾ TNCN.
3️⃣ VÍ DỤ: HỘ KINH DOANH CÓ DOANH THU 3 TỶ ĐỒNG/NĂM
Giả sử một hộ kinh doanh có doanh thu năm 2026 là 3 tỷ đồng, đáp ứng điều kiện hưởng giảm thuế.
Sau khi xác định nghĩa vụ thuế theo đúng ngành nghề và phương pháp tính, giả sử kết quả là:
THUẾ GTGT PHẢI NỘP: 12 triệu đồng.
THUẾ TNCN TRƯỚC GIẢM: 6 triệu đồng.
Số thuế TNCN được giảm:
6 triệu × 30% = 1,8 triệu đồng.
Thuế TNCN còn phải nộp:
6 triệu − 1,8 triệu = 4,2 triệu đồng.
Tổng nghĩa vụ thuế sau giảm:
12 triệu GTGT + 4,2 triệu TNCN = 16,2 triệu đồng.
Ví dụ giả định số thuế đã được xác định hợp lệ và chưa tính chính sách giảm GTGT riêng nếu có.
👉 Như vậy, mức giảm 30% chỉ tính trên phần thuế TNCN, không tính trên tổng hai loại thuế.
4️⃣ VẬY NĂM 2026 HỘ KINH DOANH CÓ CHÍNH SÁCH GIẢM THUẾ GTGT NÀO KHÁC KHÔNG?
CÓ, NHƯNG LÀ CHÍNH SÁCH RIÊNG.
Theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, một số hàng hóa, dịch vụ thuộc diện được giảm thuế GTGT đến hết ngày 31/12/2026.
Đối với hộ kinh doanh tính thuế GTGT theo phương pháp tỷ lệ phần trăm trên doanh thu, nếu hàng hóa, dịch vụ thuộc diện được giảm, mức tỷ lệ phần trăm tính thuế GTGT được giảm 20%.
Ví dụ minh họa:
Tỷ lệ tính thuế GTGT thông thường: 1%.
Nếu hàng hóa thuộc diện được giảm:
1% × 80% = 0,8%.
📌 Đây là giảm 20% mức tỷ lệ tính thuế GTGT theo chính sách riêng, không phải giảm 30% thuế GTGT theo Nghị quyết 43.
Không phải mọi ngành nghề, hàng hóa, dịch vụ đều thuộc diện giảm thuế GTGT.
5️⃣ HỘ KINH DOANH BÁN HÀNG TRÊN SÀN TMĐT CẦN CHÚ Ý GÌ?
Đối với người bán hàng trên Shopee, TikTok Shop, Lazada hoặc các nền tảng khác, số tiền bị khấu trừ có thể bao gồm:
THUẾ GTGT
THUẾ TNCN
PHÍ HOA HỒNG
PHÍ DỊCH VỤ NỀN TẢNG
CÁC KHOẢN PHÍ KHÁC.
Chính sách giảm 30% thuế TNCN không đồng nghĩa tổng số tiền bị sàn khấu trừ sẽ giảm 30%.
Người bán cần kiểm tra riêng từng khoản thuế, phí và đối chiếu doanh thu từ tất cả các hoạt động kinh doanh.
6️⃣ THUẾ GTGT ĐÃ NỘP TỪ ĐẦU NĂM CÓ ĐƯỢC HOÀN LẠI 30% KHÔNG?
KHÔNG CÓ CƠ SỞ HOÀN 30% THUẾ GTGT CHỈ VÌ ĐƯỢC HƯỞNG NGHỊ QUYẾT 43.
Tuy nhiên, cần phân biệt một trường hợp khác:
Nếu hộ kinh doanh có doanh thu năm không quá 1 tỷ đồng nhưng đã kê khai, nộp thuế GTGT hoặc TNCN theo quy định trước khi ngưỡng được nâng lên, khoản thuế đã nộp được xem xét xử lý theo quy định chuyển tiếp tại Nghị định 141/2026/NĐ-CP và Nghị định 68/2026/NĐ-CP.
Đây là cơ chế xử lý thuế đã nộp theo ngưỡng doanh thu không chịu thuế, không phải hoàn 30% thuế GTGT.
7️⃣ HỘ KINH DOANH CẦN RÀ SOÁT GÌ TRƯỚC CUỐI NĂM 2026?
TỔNG DOANH THU KINH DOANH CẢ NĂM
→ XÁC ĐỊNH THUỘC NHÓM KHÔNG QUÁ 1 TỶ HAY TRÊN 1 TỶ
→ KIỂM TRA PHƯƠNG PHÁP TÍNH THUẾ TNCN
→ XÁC ĐỊNH SỐ THUẾ TNCN ĐƯỢC GIẢM 30%
→ KIỂM TRA HÀNG HÓA, DỊCH VỤ CÓ ĐƯỢC GIẢM GTGT RIÊNG KHÔNG
→ ĐỐI CHIẾU THUẾ ĐÃ KHAI, ĐÃ NỘP VÀ ĐÃ KHẤU TRỪ.
Đặc biệt, hộ kinh doanh cần theo dõi văn bản hướng dẫn chính thức về thủ tục giảm 30% thuế TNCN và cách xử lý số thuế đã nộp từ đầu năm.
⚠️ 3 SAI LẦM CẦN TRÁNH
SAI LẦM 1: Cho rằng doanh thu dưới 10 tỷ đồng thì không phải nộp cả thuế GTGT và thuế TNCN.
SAI LẦM 2: Tính giảm 30% trên tổng thuế GTGT và TNCN phải nộp.
SAI LẦM 3: Nhầm chính sách giảm 30% thuế TNCN với chính sách giảm 20% mức tỷ lệ tính thuế GTGT đối với hàng hóa, dịch vụ đủ điều kiện.
✅ ĐIỂM CẦN NHỚ
HỘ KINH DOANH CẦN PHÂN BIỆT 3 CHÍNH SÁCH:
① DOANH THU KHÔNG QUÁ 1 TỶ ĐỒNG/NĂM: Không phải nộp thuế TNCN từ kinh doanh và thuộc diện không chịu thuế GTGT theo ngưỡng doanh thu.
② DOANH THU KHÔNG QUÁ 10 TỶ ĐỒNG/NĂM: Có thể được giảm 30% thuế TNCN từ kinh doanh nếu đáp ứng điều kiện.
③ GIẢM THUẾ GTGT NĂM 2026: Áp dụng theo chính sách riêng đối với hàng hóa, dịch vụ thuộc diện được giảm.
📌 GIẢM THUẾ TNCN KHÔNG ĐỒNG NGHĨA GIẢM THUẾ GTGT. Việc xác định đúng ngưỡng doanh thu và chính sách áp dụng sẽ giúp hộ kinh doanh tránh kê khai sai, nộp thiếu hoặc bỏ sót quyền lợi hợp pháp.
🏠 DỊCH VỤ KÊ KHAI THUẾ BẢO MINH CHÂU
📍 139/4 Tân Sơn Nhì, Phường Tân Sơn Nhì, TP.HCM
☎️ Hotline: 0901.855.929
🌐 bmcdoanhnghiep.vn
#BaoMinhChau #HoKinhDoanh #ThueTNCN2026 #ThueGTGT2026 #Giam30PhanTramThueTNCN #NghiQuyet43_2026_QH16 #DoanhThu10Ty #DoanhThu1Ty #ThueThuongMaiDienTu #ChinhSachThue2026
đánh giá (0 đánh giá)